
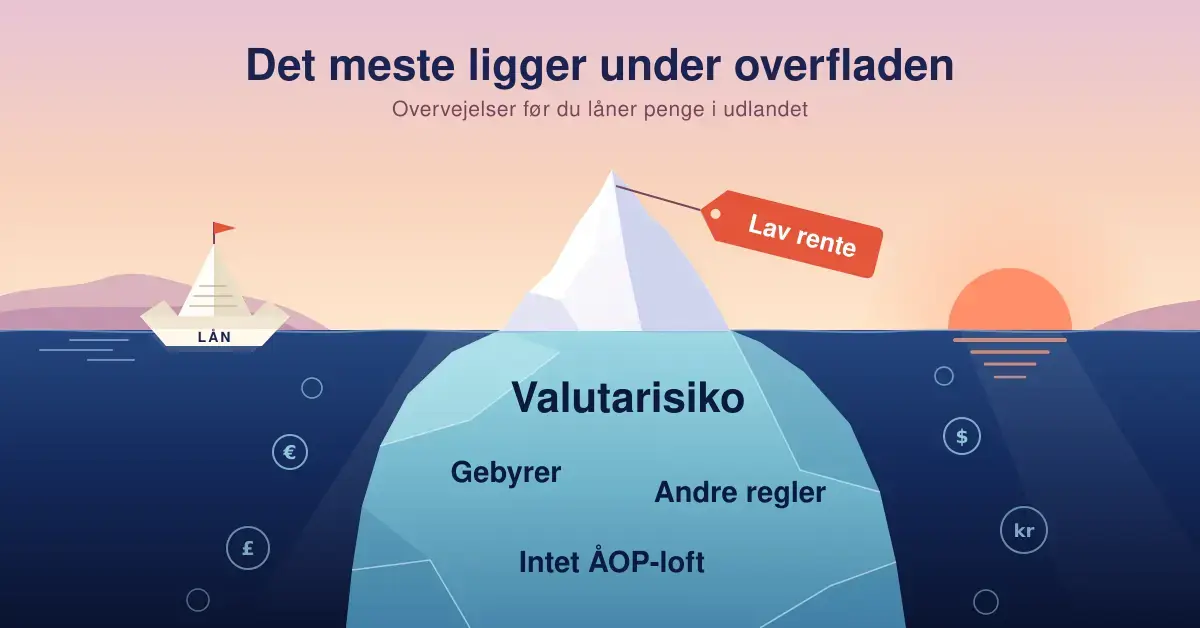
At låne penge i udlandet kan virke som en smart genvej til en lavere rente – men det er sjældent så enkelt, som det lyder. Så snart lånet optages i en fremmed valuta og under et andet lands regler, kommer en række forhold i spil, som du ikke møder, når du låner i Danmark.
Denne guide gennemgår de vigtigste overvejelser, før du låner penge i udlandet: valutarisiko, renter og omkostninger, dine juridiske rettigheder og de praktiske udfordringer. Formålet er at give dig et faktuelt overblik, så du selv kan vurdere, om det giver mening i din situation.
Vigtige punkter
- Valuta er den skjulte omkostning – et lån i fremmed valuta kan blive dyrere, hvis kursen ændrer sig i din disfavør, uanset renten.
- Sammenlign på ÅOP – de årlige omkostninger i procent viser den reelle pris bedre end renten alene.
- Danske pris-lofter – forbrugslån i Danmark har et ÅOP-loft på 35 % og et omkostningsloft på 100 %; mange andre lande har ingen tilsvarende grænser.
- EU giver rettigheder – inden for EU er du beskyttet af fælles kreditregler; uden for EU er beskyttelsen typisk svagere.
- Praktiske forhindringer – dokumentation, grænseoverskridende betalinger og sprog kan gøre et udenlandslån besværligt.
Hvad betyder det at låne penge i udlandet?
At låne penge i udlandet betyder, at långiveren – en bank eller et låneselskab – har hjemsted i et andet land end Danmark. Ofte udbetales og tilbagebetales lånet i långiverens lokale valuta, for eksempel euro, amerikanske dollar eller britiske pund, i stedet for danske kroner.
Det er vigtigt at skelne mellem to situationer. At låne hos en udbyder i et andet EU-land giver dig en række fælles europæiske forbrugerrettigheder. At låne uden for EU – eller hos en udbyder helt uden for det regulerede marked – kan efterlade dig med langt svagere beskyttelse. Den forskel betyder ofte mere for din samlede risiko end selve rentesatsen.
Vekselkursens betydning for prisen på dit lån

En vekselkurs er simpelthen prisen for at bytte én valuta til en anden – for eksempel hvor mange kroner en dollar koster. Kurserne bevæger sig konstant og påvirkes af blandt andet renteniveau, inflation, økonomisk vækst og politiske begivenheder. Du kan læse mere om de faktorer, der påvirker valutakurser.
Når dit lån er i en fremmed valuta, mens din indkomst er i kroner, bærer du en valutarisiko. Du skal nemlig købe den fremmede valuta hver gang du betaler et afdrag, og kursen kan have ændret sig siden du optog lånet.
Et forenklet eksempel: Du låner 10.000 dollar, da kursen er 7,00 kr. pr. dollar. Lånet svarer altså til 70.000 kr. Falder dollaren til 6,50 kr., bliver din gæld reelt billigere målt i kroner. Stiger dollaren derimod til 7,50 kr., skal du finde flere kroner for at betale det samme beløb tilbage – selvom renten ikke har rørt sig. En kursændring på få procent kan dermed veje tungere end en lille renteforskel. Med en valutaomregner kan du løbende følge, hvad din gæld er værd i kroner.
Netop fordi kursudsving er svære at forudsige, er valutarisikoen en af de mest oversete omkostninger ved at låne i udlandet.
Renter og omkostninger: hvad du reelt betaler
Den bedste måde at sammenligne lån på er ikke renten alene, men ÅOP – de årlige omkostninger i procent. ÅOP samler rente, gebyrer og øvrige omkostninger i ét tal, så du kan se, hvad lånet samlet koster pr. år. Jo lavere ÅOP, desto billigere er lånet.
I Danmark er forbrugslån underlagt nogle af Europas strammeste pris-lofter. Siden 1. juli 2020 må forbrugslån ikke have en ÅOP over 35 %, og de samlede omkostninger må ikke overstige 100 % af det lånte beløb – du kan altså højst komme til at betale det dobbelte tilbage. Samtidig er det forbudt at markedsføre lån med en ÅOP over 25 %. Disse lofter gælder danske udbydere.
Låner du i et land uden tilsvarende lofter, kan de reelle omkostninger være langt højere, og de kan være pakket ind i gebyrer, der er svære at gennemskue. Vil du forstå mekanikken bag den slags lån, kan du læse vores guide til forbrugslån og økonomisk stabilitet.
Juridiske forskelle og din beskyttelse som låntager
Dine rettigheder afhænger i høj grad af, hvor långiveren hører til. Inden for EU er forbrugerkredit reguleret af et fælles direktiv, der blandt andet sikrer standardiseret information før aftalen, en 14-dages fortrydelsesret og ret til at indfri lånet før tid. EU’s portal Dit Europa beskriver de rettigheder, der gælder, når du optager lån på tværs af grænser i EU.
Reglerne er ved at blive opdateret. Et revideret forbrugerkreditdirektiv (EU 2023/2225) er gennemført i dansk ret med lov nr. 1322 af 20. november 2025, og ændringerne træder i kraft 20. november 2026. De udvider blandt andet beskyttelsen til flere typer kredit.
Uden for EU er billedet et andet. Her er der ingen garanti for fortrydelsesret eller standardiseret oplysning, og det kan være vanskeligt og dyrt at føre en eventuel tvist i et andet retssystem. Dertil kommer sprogbarrieren: en låneaftale, du ikke fuldt ud forstår, er svær at vurdere – og endnu sværere at klage over.
Sammenligning
| Forhold | Lån i Danmark | Lån i udlandet |
|---|---|---|
| Valuta | Danske kroner – ingen valutarisiko | Ofte fremmed valuta – kursudsving påvirker prisen |
| ÅOP-loft | Maks. 35 % på forbrugslån | Varierer; mange lande har intet loft |
| Omkostningsloft | Maks. 100 % af lånebeløbet | Varierer; ofte intet loft |
| Juridisk beskyttelse | Dansk lovgivning og tilsyn | Stærk i EU, svagere uden for EU |
| Sprog og dokumentation | På dansk og i kendte formater | Kan være på fremmedsprog og kræve ekstra dokumentation |
| Tilbagebetaling | Enkle indenlandske overførsler | Grænseoverskridende overførsler med mulige gebyrer |
Praktiske udfordringer ved et udenlandslån
Ud over valuta og jura er der en række praktiske forhold, som gør et udenlandslån mere besværligt end et lån i Danmark:
- At finde en villig långiver – mange udbydere foretrækker at låne til personer, der bor og arbejder i samme land, og kreditvurderer ud fra lokale data.
- Dokumentation – du skal typisk dokumentere indkomst og økonomi på en måde, långiveren accepterer. Det bliver mere kompliceret, hvis din indkomst kommer fra flere lande.
- Betalinger på tværs af grænser – månedlige overførsler til udlandet kan udløse gebyrer og veksleomkostninger, der løber op over lånets løbetid.
- Administration – det kræver mere overblik at styre et lån i en anden valuta og holde øje med, hvad kursen gør ved din gæld.
Hvornår kan det give mening – og hvornår ikke?
For langt de fleste danske forbrugere er et almindeligt forbrugslån i udlandet sjældent besværet værd, når man lægger valutarisiko, gebyrer og svagere beskyttelse sammen.
Det kan dog være relevant i særlige tilfælde: hvis du bor eller arbejder i udlandet og har indkomst i den lokale valuta, hvis du skal købe fast ejendom i det pågældende land, eller hvis en udenlandsk udbyder reelt er den eneste realistiske mulighed. Pointen er, at fordelen skal være stor nok til at opveje de ekstra risici – ikke blot en lidt lavere rente på papiret.
Sådan forbereder du dig, før du låner
Uanset hvor du låner, gør en grundig forberedelse en stor forskel. Overvej især disse punkter:
- Sammenlign på ÅOP og regn de samlede omkostninger ud over hele løbetiden – ikke kun den månedlige ydelse.
- Afklar valutaen og hvad en ugunstig kursændring vil betyde for din ydelse i kroner.
- Tjek långiverens tilsyn og om virksomheden er reguleret i sit hjemland.
- Læs hele aftalen – få eventuelt hjælp til at oversætte vilkårene, hvis de er på et fremmedsprog.
- Se på alternativer i Danmark, for eksempel om et billån eller et kortfristet lån inden ferien dækker dit behov til en lavere samlet risiko.
- Få styr på din økonomi først – et realistisk budget gør det lettere at bære lånet. Vores guide til at organisere din økonomi kan hjælpe dig i gang.
Det er ikke umuligt at låne penge i udlandet, og under de rette omstændigheder kan det endda være en fordel. Men beslutningen bør bygge på et samlet billede af omkostninger, risiko og rettigheder – ikke på rentesatsen alene.
Kildehenvisninger
Ofte stillede spørgsmål (FAQ)
Er det billigere at låne penge i udlandet?
Ikke nødvendigvis. Selv hvis renten ser lavere ud, kan valutaudsving, gebyrer ved grænseoverskridende betalinger og mindre gennemsigtige omkostninger gøre lånet dyrere end et tilsvarende lån i Danmark. Sammenlign altid på ÅOP og på den samlede pris over hele løbetiden.
Hvad er valutarisiko ved et udenlandslån?
Valutarisiko opstår, når dit lån er i en fremmed valuta, mens din indkomst er i kroner. Ændrer kursen sig i din disfavør, skal du bruge flere kroner på at betale det samme beløb tilbage. Kursen kan svinge gennem hele lånets løbetid og er svær at forudsige.
Har jeg de samme rettigheder, når jeg låner i et andet EU-land?
Inden for EU gælder fælles regler om forbrugerkredit, blandt andet standardiseret information, 14-dages fortrydelsesret og ret til førtidig indfrielse. Uden for EU er beskyttelsen typisk svagere, og det kan være vanskeligt at føre en tvist i et andet retssystem.
Hvad er ÅOP, og hvorfor er det vigtigt?
ÅOP står for årlige omkostninger i procent og samler rente, gebyrer og øvrige omkostninger i ét tal. Det gør det muligt at sammenligne lån på tværs af udbydere og lande. I Danmark må forbrugslån ikke have en ÅOP over 35 %, og de samlede omkostninger må højst svare til det lånte beløb.
Hvad skal jeg tjekke, før jeg låner penge i udlandet?
Afklar valutaen og valutarisikoen, sammenlign på ÅOP, undersøg om långiveren er under tilsyn i sit hjemland, læs hele aftalen grundigt – eventuelt med oversættelseshjælp – og vurder, om et lån i Danmark dækker dit behov til en lavere samlet risiko.