
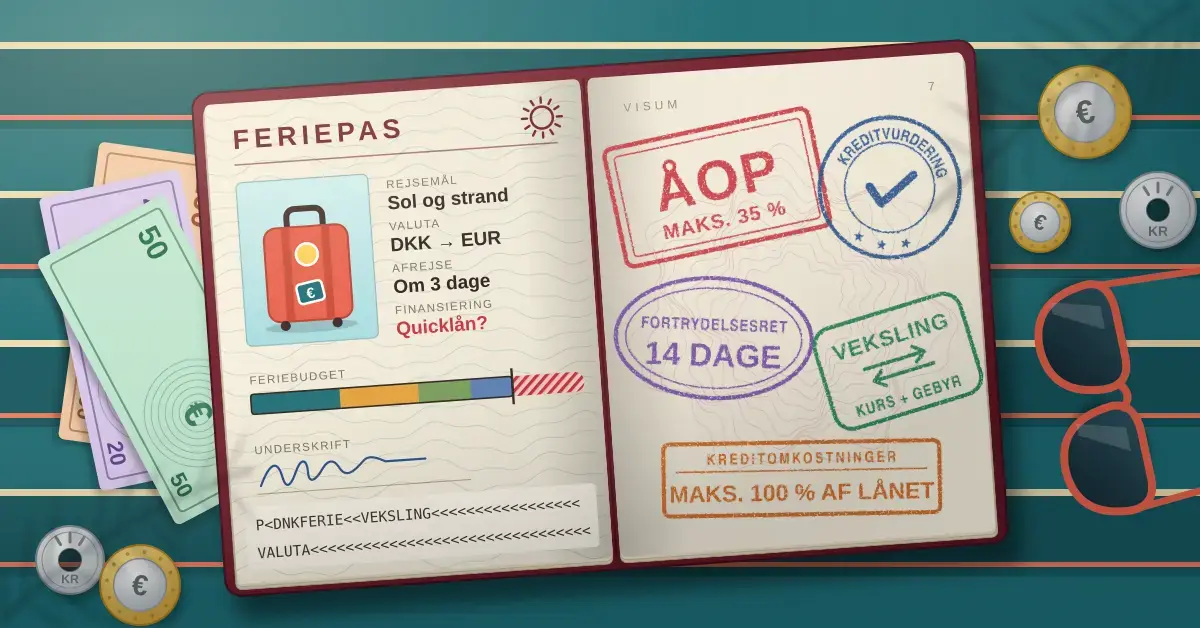
Mange planlægger feriebudgettet omhyggeligt, men oplever alligevel, at udgifterne hober sig op kort før afrejsen – herunder behovet for at veksle til den lokale valuta. Nogle overvejer i den situation et quicklån. Denne guide forklarer neutralt, hvad et quicklån er, hvilke regler der gælder i Danmark, hvad det typisk koster, og hvordan veksling af valuta hænger sammen med rejseøkonomien. Formålet er at give overblik – ikke at anbefale at optage lån.
Hvad er et quicklån?
Et quicklån (ofte også kaldet kviklån) er et forbrugslån uden sikkerhed, som typisk ansøges og udbetales online. “Uden sikkerhed” betyder, at du ikke stiller fx bil eller bolig som pant – långiveren vurderer i stedet din økonomi. Lånebeløbene er som regel små til mellemstore, og ansøgningen foregår digitalt uden fysisk møde i en bank.
Det, der adskiller quicklån fra et almindeligt banklån, er hastigheden og formen: hele processen er online, og udbetalingen kan ske hurtigt. Til gengæld er omkostningerne ofte højere, og løbetiden kan være kortere. Vil du forstå den bredere sammenhæng mellem lån og privatøkonomi, har siden en særskilt gennemgang af forbrugslån og økonomisk stabilitet.
Sådan fungerer et quicklån i praksis
Forløbet er digitalt fra start til slut og ligner som regel disse trin:
- Ansøgning — du udfylder beløb og løbetid på långiverens hjemmeside og identificerer dig, typisk med MitID.
- Kreditvurdering — långiveren er ved lov forpligtet til at vurdere, om du kan betale lånet tilbage, før der kan gives tilbud.
- Tilbud og betænkningstid — du modtager et konkret tilbud med renter, gebyrer og den samlede tilbagebetaling.
- Udbetaling — når aftalen er endeligt indgået, overføres beløbet til din konto.
Et centralt punkt er, at accept af et tilbud om et kortfristet forbrugslån tidligst er gyldig 48 timer efter, at tilbuddet er givet. Det betyder, at pengene i praksis ikke altid kan være fremme “inden for få timer”, sådan som markedsføring nogle gange antyder.
Reglerne der beskytter dig som låntager
Forbrugslån er et følsomt område, og Danmark har derfor nogle af de strammere regler i Europa. De vigtigste blev indført med loven om forbrugslånsvirksomheder, der trådte i kraft 1. juli 2020, og med en ændring af kreditaftaleloven i 2017.
Et nøglebegreb er ÅOP – årlige omkostninger i procent. ÅOP samler renter og alle gebyrer i ét tal, så du kan sammenligne lån på tværs af udbydere. Jo lavere ÅOP, jo billigere er lånet samlet set. Reglerne sætter blandt andet et loft over, hvor høj ÅOP må være, og hvor meget et lån i alt må koste. Forbrugerombudsmanden har offentliggjort en vejledning om markedsføring af forbrugerkredit, der uddyber, hvilke oplysninger en låneudbyder skal give.
Vigtige punkter
- ÅOP-loft: Forbrugslån uden sikkerhed må højst have en ÅOP på 35 %.
- Omkostningsloft: De samlede kreditomkostninger må aldrig overstige 100 % af det lånte beløb.
- Markedsføringsforbud: Lån med en ÅOP på 25 % eller derover må ikke markedsføres og må kun udbydes på långiverens egen hjemmeside.
- Lån og spil: Det er forbudt at markedsføre forbrugslån i forbindelse med spil og gambling.
- Betænkningstid: Accept af et tilbud om et kortfristet forbrugslån er først gyldig 48 timer efter, tilbuddet er givet.
- Fortrydelsesret: Kreditaftaler er som udgangspunkt omfattet af 14 dages fortrydelsesret.
- Ikrafttræden: ÅOP- og omkostningsloftet har været gældende siden 1. juli 2020; betænkningstiden siden 1. januar 2017.
Reglerne gælder for forbrugslån uden sikkerhed i fast ejendom. Overskrider et lån loftet, nedsættes kreditomkostningerne, så ÅOP højst udgør 35 %. Samtidig må reklamer for forbrugerkredit, der oplyser en rente eller et omkostningstal, ikke stå alene – de skal vise standardoplysninger som debitorrente, ÅOP, det samlede kreditbeløb og den samlede tilbagebetaling, typisk via et repræsentativt eksempel.
Hvad koster et quicklån sammenlignet med andre muligheder?
Et quicklån er sjældent den billigste måde at skaffe penge på. Det er hurtigt og nemt, men den bekvemmelighed afspejles ofte i en højere ÅOP end et almindeligt banklån. Før du beslutter dig, kan det betale sig at stille mulighederne op mod hinanden på hastighed og pris.
Sammenligning af finansieringsmuligheder
| Mulighed | Hvor hurtigt | Typiske omkostninger | Bemærkning |
|---|---|---|---|
| Quicklån (forbrugslån uden sikkerhed) | Hurtigt efter aftaleindgåelse (min. 48 timers betænkningstid) | Høj ÅOP, lovligt loft på 35 % | Nemt og digitalt, men typisk dyrest |
| Almindeligt banklån / forbrugslån | Dage | Lavere rente og ÅOP | Kræver ansøgning og kreditvurdering |
| Kreditkort | Straks ved betaling | Rentefrit ved fuld betaling til tiden, ellers rente | Udbredt i udlandet; tjek udlandsgebyrer |
| Egen opsparing | Med det samme | Ingen renteomkostning | Kræver, at der er sparet op i forvejen |
| Feriebudget planlagt i forvejen | Løbende før afrejse | Ingen | Mindsker behovet for at låne akut |
Tabellen er et generelt overblik – de konkrete tal afhænger af udbyder, beløb, løbetid og din kreditvurdering. Uanset mulighed er det en god vane at organisere din økonomi, så ferieudgifter kan planlægges i god tid frem for at skulle dækkes akut.
Veksling af valuta før ferien
Selve vekslingen er et separat spørgsmål fra, hvordan du finansierer rejsen. En vekselkurs fortæller, hvor meget en valuta er værd målt i en anden – for eksempel hvor mange danske kroner en euro koster. Kurserne svinger dagligt, og hvor og hvornår du veksler, påvirker, hvad du ender med at betale.
Vekselkontorer i lufthavne og på stærkt turistede steder har ofte dårligere kurser og højere gebyrer. Det kan derfor give mening at danne sig et overblik hjemmefra. Brug gerne valutaomregneren til at se, hvad et beløb svarer til i rejsemålets valuta, og læs mere om, hvordan du kan udnytte billige valutakurser. Siden har desuden en praktisk gennemgang af, hvordan du får styr på valutaen, inden du rejser.
Om du har brug for kontanter eller kan klare dig med kort, afhænger af rejsemålet. I nogle lande er kortbetaling udbredt overalt, mens kontanter stadig er nødvendige andre steder, for eksempel til lokal transport, drikkepenge og mindre forretninger.
Ting at overveje, før du optager et quicklån til ferie
At låne til forbrug – herunder ferie – betyder, at en fremtidig indkomst bruges på forhånd, og at der kommer renter oven i. Følgende forhold er fakta, du kan tage med i din egen vurdering:
- Samlet pris — se på den samlede tilbagebetaling og ÅOP, ikke kun på det månedlige beløb eller på, hvor hurtigt pengene udbetales.
- Budget efter hjemkomst — afdragene fortsætter, efter ferien er slut. Vurdér, om budgettet kan bære dem i hele løbetiden.
- Betænkningstid og fortrydelsesret — de 48 timers betænkningstid og 14 dages fortrydelsesret er indført for at give tid til at tænke beslutningen igennem.
- Alternativer — opsparing, et mindre feriebudget eller et billigere banklån kan i mange tilfælde være en mere økonomisk løsning.
Skal rejsen gå uden for Norden, kan det desuden være relevant at læse overvejelser, før du låner penge i udlandet, hvor regler og omkostninger kan være anderledes end i Danmark.
Kildehenvisninger
Ofte stillede spørgsmål (FAQ)
Hvor hurtigt kan pengene fra et quicklån komme?
Udbetalingen kan ske hurtigt, når aftalen er indgået, fordi processen er digital. For kortfristede forbrugslån er accepten dog først gyldig 48 timer efter, at tilbuddet er givet, så selve indgåelsen af aftalen tager som minimum den tid.
Hvad betyder ÅOP?
ÅOP står for årlige omkostninger i procent og samler renter og gebyrer i ét tal. Det gør det muligt at sammenligne lån på tværs af udbydere. Et lavere ÅOP betyder, at lånet samlet set er billigere.
Er der et loft over, hvad et quicklån må koste?
Ja. For forbrugslån uden sikkerhed må ÅOP højst være 35 %, og de samlede kreditomkostninger må ikke overstige 100 % af lånebeløbet. Reglerne har været gældende siden 1. juli 2020.
Kan jeg fortryde et quicklån, jeg har optaget?
Kreditaftaler er som udgangspunkt omfattet af 14 dages fortrydelsesret. Derudover gælder en obligatorisk betænkningstid på 48 timer, før accept af et tilbud om et kortfristet forbrugslån er gyldig.
Er det bedst at veksle valuta hjemmefra eller på rejsemålet?
Det afhænger af kurser og gebyrer det konkrete sted. Vekselkontorer i lufthavne og turistområder har ofte dårligere vilkår, så det kan betale sig at danne sig et overblik hjemmefra og sammenligne, før du veksler.